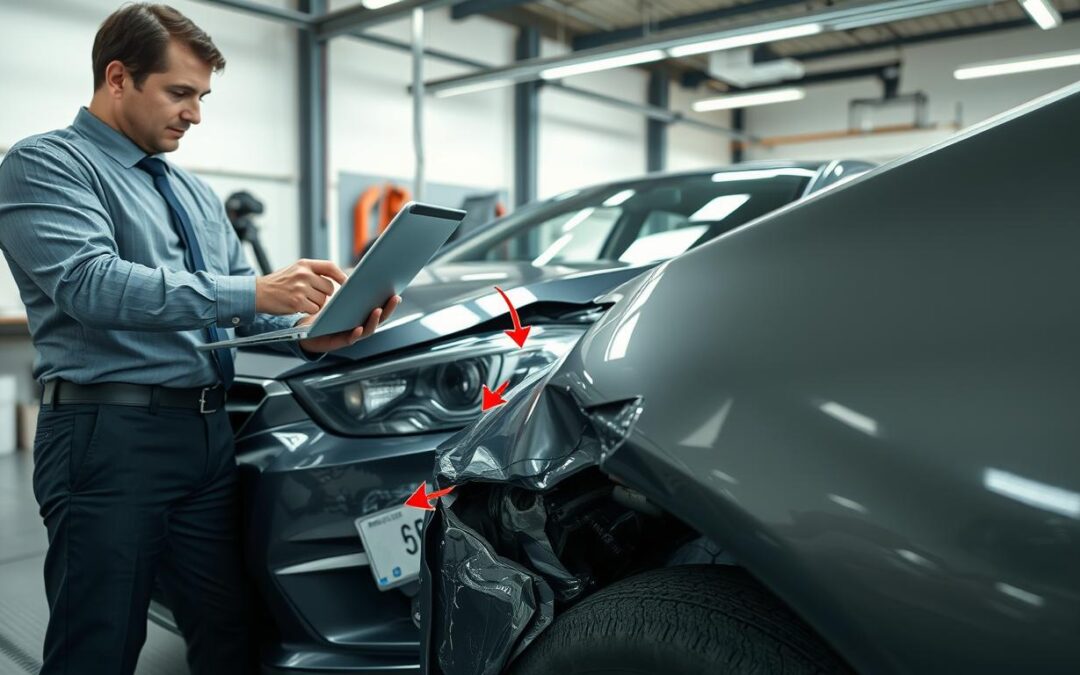
Po kolizji kosztorys ubezpieczyciela nie zawsze uwzględnia wszystkie uszkodzenia i rzeczywiste koszty naprawy.
Niezależna ekspertyza techniczna pozwala rzetelnie ocenić zakres szkody i jej wartość.
Według MOTOEXPERT taka ekspertyza ma realny wpływ na wysokość odszkodowania.
Jako MOTOEXPERT w Niemczech wspieramy polskich kierowców poszkodowanych na niemieckich drogach.
W Stuttgarcie i całych Niemczech wykonujemy wycenę szkód komunikacyjnych i kosztorysy napraw w systemach Audatex, DAT i Eurotax.
Tworzymy także dokumentację techniczną dla naszych klientów.
Pomagamy w zgłaszaniu roszczeń i współpracujemy z niemieckimi adwokatami od spraw odszkodowawczych.
Nasza niezależna ocena szkody pomaga wykazać różnice między rzeczywistym kosztem naprawy a wyceną ubezpieczyciela.
W jednym z opisanych przypadków wartość szkody ustalona przez ekspertów była o 30% wyższa niż pierwotne oszacowanie.
Najważniejsze informacje
- Niezależny raport dokumentuje uszkodzenia i przewidywane koszty naprawy.
- Ekspert może wskazać pominięte szkody lub zaniżoną wycenę.
- Ocena obejmuje oględziny, zdjęcia, pomiary i analizę dokumentów.
- Wycena powinna uwzględniać części, technologię naprawy i robociznę.
- Raport może wesprzeć roszczenie wobec ubezpieczyciela lub postępowanie sądowe.
Jak niezależna ekspertyza wpływa na kwotę odszkodowania
Niezależna ekspertyza techniczna pomaga porównać uszkodzenia auta z wyceną ubezpieczyciela. Rzeczoznawca ogląda pojazd oraz ocenia zakres naprawy. Sprawdza też ceny części i robocizny.
Na tej podstawie powstaje kosztorys naprawy szkody. Może wykazać pominięte uszkodzenia lub różnice w stawkach. Opinia określa wartość rynkową auta przed szkodą i pozostałości pojazdu.
Wysokość wypłaty zależy od dokumentów, rozliczenia oraz niemieckich stawek i realiów rynku. Pełne odszkodowanie w Niemczech nie jest automatyczne. Ekspertyza dostarcza argumentów do oceny roszczenia, lecz nie gwarantuje dopłaty.
| Element oceny | Rola ekspertyzy | Znaczenie dla odszkodowania |
|---|---|---|
| Zakres uszkodzeń | Opisuje widoczne i wykryte uszkodzenia pojazdu | Może ujawnić pozycje nieuwzględnione w wycenie ubezpieczyciela |
| Koszty naprawy | Wskazuje części, prace i przyjęte stawki | Ułatwia porównanie kalkulacji z kosztami naprawy |
| Wartość pojazdu | Określa wartość auta przed szkodą oraz pozostałości | Pomaga ocenić wycenę przy szkodzie całkowitej |
| Sposób rozliczenia | Stanowi dokumentację obok faktury lub kosztorysu | Wypłata zależy od podstawy rozliczenia i zasad stosowanych w Niemczech |
Kiedy w Niemczech warto zamówić niezależną ekspertyzę
Po kolizji warto ustalić, kto odpowiada za szkodę i jaką ochronę zapewnia polisa. Niezależna ekspertyza po wypadku może pomóc opisać uszkodzenia. Może też ocenić koszty naprawy.
To przydatny dokument w rozmowie z ubezpieczycielem.
Szkoda z ubezpieczenia OC sprawcy
Gdy odpowiedzialność sprawcy jest jasna, opinia rzeczoznawcy pomaga wykazać zakres szkody. Pokazuje też uzasadnione koszty naprawy.
Na podstawie § 249 BGB koszty ekspertyzy zwykle pokrywa ubezpieczyciel sprawcy. Wyjątkiem są drobne szkody. Dlatego warto ocenić sytuację przed zamówieniem opinii.
Szkoda z polisy autocasco
Przy szkodzie z autocasco sprawdzamy warunki konkretnej umowy. Zasady pokrywania kosztów ekspertyzy różnią się między polisami. Rzeczoznawca samochodowy w Niemczech oceni stan auta.
Przed zleceniem usługi dobrze ustalić z ubezpieczycielem, czy zwróci jej koszt.
Spór o zakres lub wysokość uszkodzeń
Niezależna ocena jest pomocna, gdy kosztorys pomija niektóre uszkodzenia. Albo gdy znacznie różni się od wyliczeń eksperta.
Weryfikacja wyceny ubezpieczyciela pozwala porównać zakres prac, ceny części oraz koszty robocizny. Taki materiał może wesprzeć dalsze rozmowy o odszkodowaniu.
Co rzeczoznawca ocenia podczas oględzin pojazdu
Podczas oględzin rzeczoznawca samochodowy sprawdza karoserię, lakier, podwozie i elementy mechaniczne. Weryfikuje numer VIN oraz wyposażenie. Sprawdza też ślady wcześniejszych napraw.
Dokumentujemy uszkodzenia i jakość napraw, w tym spasowanie elementów oraz dobór części. Sprawdzamy miejsca, gdzie mogą kryć się szkody niewidoczne na zdjęciach.
MOTOEXPERT sporządza dokumentację fotograficzną uszkodzeń oraz opis stanu auta. Więcej o przebiegu oględzin można przeczytać w poradniku rzeczoznawcy.
Jak wyliczany jest koszt naprawy
Przygotowujemy kosztorys naprawy szkody na podstawie oględzin auta oraz zakresu uszkodzeń. Bierzemy pod uwagę realia niemieckiego rynku.
Kalkulacja powstaje w systemach Audatex, DAT lub Eurotax, które pomagają oszacować rzeczywiste koszty naprawy.
Ceny części i wybór technologii naprawy
Sprawdzamy, jakie części są potrzebne do naprawy auta, by wiedzieć, co wymienić, a co można naprawić.
Dobór technologii naprawy musi odpowiadać zaleceniom producenta i stanowi pojazdu. To gwarancja dobrej jakości naprawy.
Czas pracy oraz stawki warsztatu
Kalkulacja uwzględnia czas potrzebny na naprawę oraz stawki warsztatu w Niemczech. To podstawa wyceny kosztów.
Typ prac, jak blacharstwo, lakiernictwo czy diagnostyka, mają różne ceny, dlatego każdy element liczymy osobno.
Uszkodzenia ukryte i konsekwencje kolizji
Podczas oględzin możemy odkryć ukryte uszkodzenia, których nie widać na zdjęciach. To ważne dla pełnego kosztorysu.
Dokumentacja tych szkód pozwala określić całkowity zakres potrzebnych napraw i ich faktyczne koszty.
| Element kalkulacji | Co uwzględniamy | Znaczenie dla wyceny |
|---|---|---|
| Części | Rodzaj elementów oraz możliwość ich naprawy lub wymiany | Wpływa na koszt materiałów i zakres prac |
| Technologia | Metodę naprawy zgodną ze stanem auta i zaleceniami producenta | Pomaga określić potrzebne czynności |
| Robocizna | Czas pracy oraz stawki warsztatu w Niemczech | Wskazuje koszt usług warsztatowych |
| Ukryte szkody | Uszkodzenia ujawnione podczas oględzin technicznych | Pozwala ująć pełny zakres szkody w kosztorysie |
Jak ustala się wartość pojazdu przy szkodzie całkowitej
Przy szkodzie całkowitej porównujemy koszt naprawy z wartością auta przed wypadkiem. Porównujemy także z ceną uszkodzonego pojazdu. Rzeczoznawca ocenia te dane.
Niezależna wycena samochodu po szkodzie pozwala sprawdzić kalkulację ubezpieczyciela.
Wartość rynkowa pojazdu przed szkodą
Wartość rynkowa pojazdu ustalana jest na dzień przed zdarzeniem. Rzeczoznawca bierze pod uwagę markę i model. Ważne są też rok produkcji, przebieg, wyposażenie i stan techniczny.
Znaczenie mają także ceny podobnych aut na rynku niemieckim.
Wartość pozostałości po wypadku
Wartość pozostałości po wypadku oznacza cenę uszkodzonego auta, którą można sprzedać. Przy ocenie liczą się rodzaj szkód i stan części.
Rzeczoznawca bierze pod uwagę realne oferty kupna. Różnica między wartością auta przed wypadkiem a ceną pozostałości wpływa na wysokość odszkodowania.
Możemy zestawić opinię rzeczoznawcy z wyliczeniem ubezpieczyciela. Ocena może wskazać spadek wartości pojazdu po naprawie. To różnica między wartością przed szkodą i po niej.
| Element wyceny | Co jest oceniane | Znaczenie dla rozliczenia |
|---|---|---|
| Wartość auta przed szkodą | Rok, przebieg, wyposażenie, stan i ceny rynkowe | Określa punkt odniesienia przy szkodzie całkowitej |
| Koszt naprawy | Zakres uszkodzeń, części i robocizna | Jest porównywany z wartością pojazdu |
| Wartość pozostałości | Stan auta oraz możliwa cena sprzedaży | Wpływa na kwotę odszkodowania |
Dlaczego kosztorys ubezpieczyciela bywa niższy
Kosztorys ubezpieczyciela może nie obejmować wszystkich uszkodzeń. Może także nie uwzględniać pełnych kosztów naprawy. Różnice wynikają z przyjętych stawek, cen części i metody naprawy.
W MOTOEXPERT porównujemy kalkulację ubezpieczyciela z własną oceną szkody. Sprawdzamy zakres uszkodzeń, stawki naprawy i wartość pojazdu. Taka weryfikacja pomaga znaleźć pominięte pozycje i wyjaśnić rozbieżności.
Jeśli wyliczona kwota nie pokrywa uzasadnionych kosztów, może to oznaczać zaniżone świadczenie z polisy. Przy niewielkich szkodach ubezpieczyciel często kwestionuje zwrot kosztu niezależnej opinii. Szczególnie gdy wartość szkody jest niższa niż orientacyjnie 750 euro.
Jak ekspertyza potwierdza związek uszkodzeń ze zdarzeniem
Podczas oględzin rzeczoznawca opisuje widoczne ślady, ich położenie i zakres. Ekspertyza techniczna pozwala porównać je z opisem kolizji. Dzięki temu można ustalić, czy pasują do podanych okoliczności.
Zdjęcia i opis techniczny tworzą dokumentację uszkodzeń powypadkowych. Materiał ten pomaga ocenić związek uszkodzeń z kolizją. Oględziny mogą także ujawnić szkody ukryte, niewidoczne na zdjęciach lub w pierwszej kalkulacji.
Przed zgłoszeniem szkody warto dokładnie opisać jej przebieg. Należy także zebrać dostępne dowody. MOTOEXPERT podkreśla, że kompletna dokumentacja pomaga ubezpieczycielowi ocenić uszkodzenia.
Jakie dokumenty i dowody przygotować dla rzeczoznawcy
Przed oględzinami zbierzmy dane uczestników zdarzenia, notatkę policyjną oraz dowód rejestracyjny i kartę pojazdu.
Dołączmy też dokumenty pokazujące stan auta przed wypadkiem, jeśli je mamy.
Ważnym materiałem jest dokumentacja fotograficzna uszkodzeń. Zróbmy zdjęcia pojazdu z różnych stron, zbliżenia uszkodzonych części oraz ujęcia miejsca zdarzenia.
Nie naprawiajmy auta ani nie wysyłajmy niepełnego zestawu zdjęć, zanim zakres szkody zostanie dobrze udokumentowany.
Jeśli naprawa została już wykonana, zachowajmy faktury i potwierdzenia płatności.
Opiszmy zauważone uszkodzenia własnymi słowami i uporządkujmy dowody do zgłoszenia szkody według dat oraz rodzaju dokumentu.
MOTOEXPERT zaleca zabezpieczyć zdjęcia, dane uczestników i dokumenty przed przekazaniem informacji ubezpieczycielowi.
Tak przygotowane dokumenty dla rzeczoznawcy ułatwią ocenę zakresu szkody i związku uszkodzeń ze zdarzeniem.
| Materiał | Co przygotować | Do czego służy |
|---|---|---|
| Zdjęcia | Widok auta, zbliżenia uszkodzeń i zdjęcia miejsca zdarzenia | Pokazują położenie i widoczny zakres szkody |
| Dane zdarzenia | Dane uczestników oraz notatka policyjna, jeśli została sporządzona | Pomagają ustalić przebieg zdarzenia |
| Dokumenty pojazdu | Dowód rejestracyjny, karta pojazdu i materiały o wcześniejszym stanie auta | Ułatwiają identyfikację pojazdu i ocenę jego stanu |
| Dokumenty naprawy | Faktury i potwierdzenia płatności, jeśli naprawa już się odbyła | Potwierdzają poniesione koszty |
Kiedy ubezpieczyciel w Niemczech pokrywa koszt ekspertyzy
Gdy odpowiedzialność sprawcy jest jasna, ubezpieczyciel zwykle pokrywa koszt rzeczoznawcy. Podstawą jest § 249 BGB, dotyczący naprawienia szkody.
Zwrot kosztów zależy od tego, czy zamówienie opinii było niezbędne i czy jej cena była adekwatna do sprawy.
Przy niewielkich uszkodzeniach do około 750 euro, ubezpieczyciel może kwestionować potrzebę pełnej ekspertyzy.
W takich przypadkach ważny jest zakres szkody i dostępne dowody.
Ta zasada dotyczy szkody z OC sprawcy w Niemczech. Polisa autocasco może mieć inne warunki pokrycia kosztów.
Jak przekazać ekspertyzę ubezpieczycielowi
Opinię techniczną wyślijmy do ubezpieczyciela wraz z dokumentami i dowodami zdarzenia. Przekazanie opinii powinno jasno wskazywać, jakich uszkodzeń i kosztów dotyczy sprawa.
Dołączmy zdjęcia pojazdu, kosztorys i dokumentację szkody komunikacyjnej. Porównanie obu wycen pokazuje różnice w uszkodzeniach, cenie naprawy lub wartości auta.
Przed wysłaniem sprawdźmy, czy dane i opis szkody są zgodne z oględzinami i pozostałymi dokumentami.
W piśmie podajmy numer szkody i krótko wyjaśnijmy, czego oczekujemy. Zachowajmy kopię wysłanego zestawu i potwierdzenie doręczenia.
MOTOEXPERT wspiera polskich klientów w Niemczech przy zgłaszaniu roszczeń i przygotowaniu materiałów dla ubezpieczyciela.
| Element | Co przekazać | Co sprawdzić |
|---|---|---|
| Opinia techniczna | Pełny raport rzeczoznawcy | Czy obejmuje opis uszkodzeń i wycenę |
| Dowody zdarzenia | Zdjęcia, dane zdarzenia i dostępne dokumenty | Czy są czytelne i zgodne z opisem szkody |
| Kosztorysy | Ekspertyzę oraz wycenę ubezpieczyciela | Czy różnice w naprawie lub wartości auta są wskazane |
| Pismo do ubezpieczyciela | Numer szkody i treść roszczenia do ubezpieczyciela | Czy żądanie jest jasne, a kopia została zachowana |
Co zrobić, gdy ubezpieczyciel odrzuci wycenę
Po odmowie sprawdzamy uzasadnienie decyzji i porównujemy je z ekspertyzą techniczną.
Warto wskazać konkretne pozycje kosztorysu, które budzą zastrzeżenia.
Krótko wyjaśniamy, na czym polega różnica.
Odwołanie od decyzji i żądanie dopłaty
W reklamacji decyzji ubezpieczyciela przedstawiamy argumenty i dołączamy dokumenty potwierdzające nasze stanowisko.
Żądanie dopłaty do odszkodowania opieramy na konkretnych kosztach naprawy, takich jak cena części czy robocizna.
Możemy dołączyć kosztorys, zdjęcia pojazdu oraz opinię rzeczoznawcy.
Zachowujemy kopie dokumentów i potwierdzenie ich wysłania.
Uzupełnienie opinii lub dodatkowe oględziny
Jeśli ekspertyza nie obejmuje wszystkich uszkodzeń, prosimy o jej uzupełnienie.
Dodatkowe oględziny są pomocne, gdy po demontażu części ujawniają się ukryte szkody.
Przekazujemy rzeczoznawcy nowe zdjęcia, dokumenty z warsztatu oraz listę spornych pozycji.
Dzięki temu może odnieść się do zastrzeżeń ubezpieczyciela.
Dochodzenie roszczenia na drodze sądowej
Jeśli spór nie zostanie rozwiązany, rozważamy dochodzenie roszczenia przed sądem.
MOTOEXPERT współpracuje z niemieckimi adwokatami specjalizującymi się w sprawach odszkodowawczych.
Reprezentację prawną prowadzi rekomendowany adwokat Fachanwalt für Verkehrsrecht.
Sąd może powołać własnego eksperta i oprzeć się na opinii biegłego sądowego.
Opinia biegłego różni się od prywatnej ekspertyzy rzeczoznawcy, która pomaga przedstawić nasze stanowisko.
| Etap | Co przygotowujemy | Cel |
|---|---|---|
| Odwołanie | Uzasadnienie decyzji, kosztorys i wskazanie spornych pozycji | Wykazanie różnic w ocenie szkody |
| Uzupełnienie ekspertyzy | Nowe zdjęcia, dokumenty warsztatowe i informacje o ujawnionych uszkodzeniach | Pełniejsza ocena zakresu naprawy |
| Postępowanie sądowe | Dokumentacja szkody i dotychczasowa korespondencja | Przedstawienie roszczenia sądowi |
Jak ekspertyza wpływa na rozliczenie kosztorysowe i fakturowe
Po kolizji w Niemczech możemy przedstawić ubezpieczycielowi kalkulację naprawy albo rachunek z warsztatu.
Niezależna opinia pomaga ocenić, czy kwota odpowiada uszkodzeniom, lokalnym stawkom i rynkowym cenom części.
Rozliczenie naprawy na podstawie kosztorysu
Przy rozliczeniu kosztorysowym szkody odszkodowanie ustala się na podstawie kosztorysu naprawy, bez przedstawiania rachunku za wykonane prace.
Rzeczoznawca może sprawdzić zakres uszkodzeń, ceny części oraz normy czasu pracy.
Potem wskazuje różnice w wycenie ubezpieczyciela.
W niektórych przypadkach koszty naprawy sięgają 130 procent wartości auta sprzed wypadku.
Zastosowanie tej zasady zależy od konkretnych warunków sprawy.
Ekspertyza może wykazać spadek wartości pojazdu oraz uzasadnione koszty holowania i wynajmu auta.
Rozliczenie naprawy na podstawie faktur
Gdy naprawiamy samochód, przedstawiamy ubezpieczycielowi fakturę za wykonaną naprawę.
Dokument potwierdza wykonane prace i ich cenę.
Opinia rzeczoznawcy pomaga ocenić, czy rachunek obejmuje naprawę uszkodzeń związanych ze zdarzeniem i czy stawki są zgodne z rynkiem.
Jak wybrać rzeczoznawcę, którego opinia będzie użyteczna
Wybierając eksperta, sprawdźmy, czy sporządza niezależne opinie techniczne. Równie ważne jest, czy wylicza koszt naprawy i określa wartość rynkową auta.
Niezależny rzeczoznawca samochodowy ocenia stan pojazdu. Rzeczoznawca majątkowy zajmuje się innym rodzajem wycen.
W MOTOEXPERT działamy jako sieć polskich rzeczoznawców samochodowych w Niemczech.
W Stuttgarcie wykonujemy wyceny szkód, ekspertyzy i kosztorysy w systemach Audatex, DAT i Eurotax.
Podczas oględzin sprawdzamy karoserię, lakier, podwozie oraz elementy mechaniczne.
Kontrolujemy także numer VIN, wyposażenie i ewentualne ślady wcześniejszych napraw. Rzetelna opinia techniczna pojazdu dokładnie opisuje ustalenia.
Powinna także wspierać ocenę szkody.
Możemy skontaktować się z MOTOEXPERT po polsku. W Niemczech pod numerem +49-160-3388333, a w Polsce pod +48-600-920-920.
Wniosek
Niezależna ekspertyza techniczna porządkuje dane o uszkodzeniach, kosztach naprawy i wartości pojazdu. Dzięki niej możemy porównać ustalenia rzeczoznawcy z wyceną ubezpieczyciela. Ma realny wpływ na wysokość odszkodowania.
Jeśli sprawca ponosi odpowiedzialność, koszt ekspertyzy zazwyczaj pokrywa jego ubezpieczyciel OC na podstawie § 249 BGB. Wyjątkiem są drobne szkody, których wartość wynosi mniej niż 750 euro.
MOTOEXPERT działa w Niemczech i przygotowuje dokumentację oraz kosztorysy. Współpracujemy z niemieckimi adwokatami specjalizującymi się w sprawach odszkodowawczych. To wsparcie może ułatwić dochodzenie roszczeń i pomóc przedstawić sprawę ubezpieczycielowi.
FAQ
Czy niezależna ekspertyza techniczna ma realny wpływ na wysokość odszkodowania?
Kiedy warto zamówić niezależną ekspertyzę po wypadku w Niemczech?
Czy ekspertyza jest potrzebna przy szkodzie z OC sprawcy?
Czy ubezpieczyciel pokryje koszt ekspertyzy przy polisie autocasco?
Co rzeczoznawca samochodowy sprawdza podczas oględzin?
Co zawiera kosztorys naprawy szkody?
Czy oględziny mogą wykazać uszkodzenia niewidoczne na zdjęciach?
Jak ustala się wartość pojazdu przy szkodzie całkowitej?
Dlaczego kosztorys ubezpieczyciela może być niższy od niezależnej wyceny?
Jak ekspertyza potwierdza, że uszkodzenia powstały w danym zdarzeniu?
Jakie dokumenty przygotować dla rzeczoznawcy?
Co zrobić, gdy ubezpieczyciel wypłaci zaniżone świadczenie z polisy?
Jak wygląda procedura reklamacji decyzji ubezpieczyciela?
Czym prywatna ekspertyza różni się od opinii biegłego sądowego?
Czy odszkodowanie można rozliczyć na podstawie kosztorysu lub faktury?
Czy rzeczoznawca samochodowy to rzeczoznawca majątkowy?
Gdzie MOTOEXPERT wykonuje ekspertyzy i kosztorysy?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) |
